Dernière mise à jour : octobre 2026 • Lecture : 14 minutes
Vous aimeriez mettre de l’argent de côté, mais vous ne savez pas par où commencer ? Entre l’inflation, les plafonds fiscaux et les produits aux noms compliqués, il est facile de se sentir perdu. Ce guide vous prend par la main : vous saurez comment épargner efficacement, comment constituer un fonds d’urgence, comment faire travailler votre argent et comment profiter de l’avantage fiscal de l’épargne-pension.
1. Pourquoi épargner : commencez par un fonds d’urgence
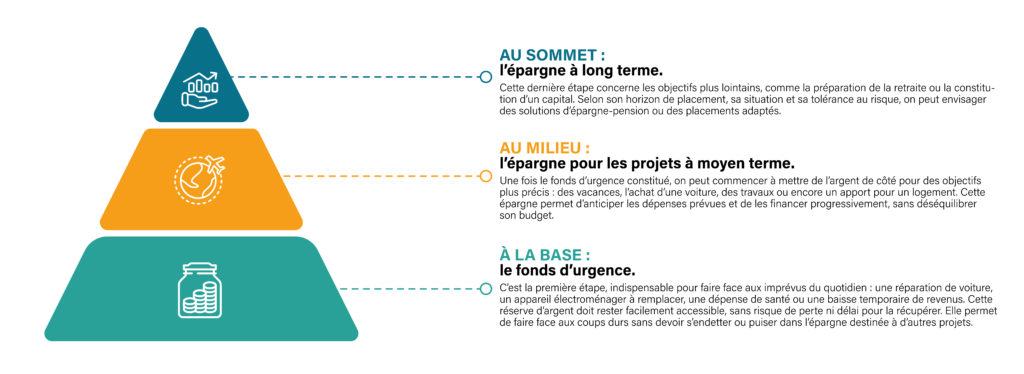
Épargner, ce n’est pas simplement « mettre de côté ». C’est se donner de la marge pour affronter une panne de voiture, une facture imprévue ou une baisse de revenus sans stress ni crédit.
La première étape : le fonds d’urgence. Il représente 3 à 6 mois de dépenses courantes et doit rester disponible à tout moment. C’est votre filet de sécurité, pas votre outil de croissance.
| Votre situation | Fonds d’urgence conseillé |
| Salarié avec contrat fixe, sans enfant | 3 mois de dépenses |
| Famille avec un seul revenu | 5 à 6 mois |
| Indépendant ou revenus variables | 6 mois ou plus |
Une fois ce coussin constitué, tout ce que vous épargnez en plus peut travailler pour vous. C’est l’objet du reste de ce guide.
2. Comment épargner efficacement en Belgique : la méthode en 5 étapes
Étape 1 – Faites le point. Notez vos revenus nets et vos dépenses sur un mois. Beaucoup de personnes découvrent des abonnements oubliés qui représentent 50 à 150 € par mois.
Étape 2 – Payez-vous en premier. Programmez un ordre permanent le jour où votre salaire arrive. Ce qui reste, vous le dépensez. Ce qui est viré, vous ne le voyez plus.
Étape 3 – Séparez vos comptes. Un compte pour le quotidien, un autre pour vos réserves, et un troisième pour chaque projet important.
Étape 4 – Fixez un objectif chiffré. « J’épargne 200 € par mois pendant 18 mois pour atteindre 3 600 € » motive bien plus que « j’essaie d’économiser ».
Étape 5 – Faites travailler votre argent. Une fois le fonds d’urgence en place, orientez le surplus vers des solutions adaptées à votre horizon de temps et à votre profil.
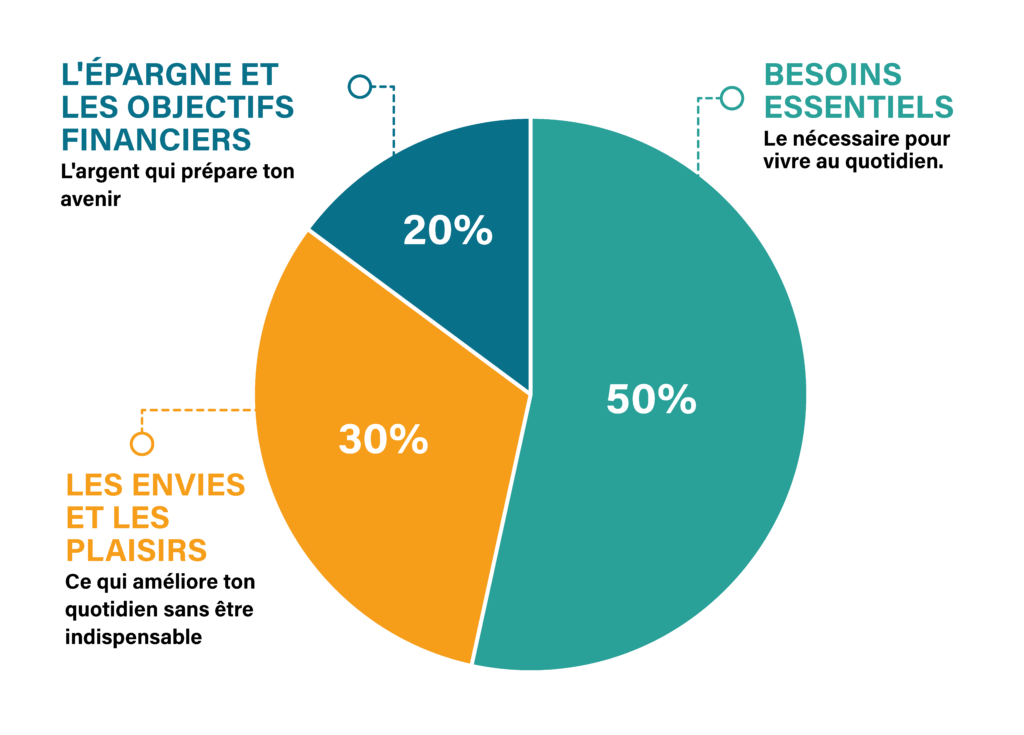
3. La règle 50/30/20 : un repère simple
La règle 50/30/20 est une méthode simple pour organiser son budget mensuel. L’idée est de répartir l’argent que tu reçois chaque mois en trois grandes catégories, pour couvrir tes besoins, te faire plaisir et mettre de l’argent de côté sans te sentir trop contrainte.
50% Les besoins essentiels ( Loyer ou crédit immobilier, Électricité, eau, chauffage, Courses alimentaires, Transports, Assurances et frais de santé, Téléphone et Internet essentiels,…)
30% Les envies et les plaisirs (Restaurants et sorties, Vêtements non indispensables, Loisirs, livres et abonnements, Voyages et week-ends, Achats plaisir et petits extras,… )
20% L’épargne et les objectifs financiers (Épargne de précaution pour les imprévus, Projets futurs : vacances, travaux, achat important, Remboursement anticipé de certaines dettes, Investissements adaptés à ta situation,… )
4. Astuces concrètes pour mettre de l’argent de côté
Automatisez. Un ordre permanent qui part dès le jour de paie supprime la tentation.
Affectez vos hausses de revenus. Une augmentation, une prime ou un remboursement d’impôt ? Mettez-en au moins la moitié de côté.
Faites le ménage des abonnements deux fois par an.
Appliquez la règle des 48 heures pour les achats non essentiels : si l’envie persiste, vous achetez.
Utilisez des « enveloppes » : un compte pour les vacances, un pour la voiture, un pour les imprévus.
Arrondissez vers le haut : si vous pouvez épargner 175 €, épargnez 200 €.
Comparez vos contrats (énergie, assurances, télécom) une fois par an.
5. Pourquoi laisser dormir son argent a un coût
C’est un point que beaucoup de personnes sous-estiment. Quand les prix augmentent, la même somme permet d’acheter moins de choses. Si votre argent ne rapporte pas au moins autant que l’inflation, il perd de la valeur, même si le montant affiché ne bouge pas.
Exemple : 10 000 € qui progressent de 2,5 % par an pendant 10 ans atteignent environ 12 800 €. Avec une inflation de 2 % par an, ce capital ne vaut plus qu’environ 10 500 € de pouvoir d’achat actuel. Si l’argent reste sans rendement, la perte est plus nette encore.
Ce que cela signifie : un compte d’épargne est parfait pour votre fonds d’urgence, qui doit rester disponible. Au-delà, il est utile de réfléchir à des solutions adaptées pour que votre argent suive au moins l’inflation.
6. Quel est votre profil d’investisseur ?
Le bon produit dépend de vous, pas d’un classement général. Vos conseillers déterminent votre profil à travers quelques questions sur votre âge, vos objectifs, votre horizon de temps et votre réaction face aux fluctuations.
| Profil | Ce qui le caractérise | Orientation possible |
|---|---|---|
| Défensif | Priorité à la sécurité du capital | Solutions garanties ou très prudentes |
| Équilibré | Accepte des variations modérées | Mélange d’actions et d’obligations |
| Dynamique | Horizon long, tolère les baisses | Part plus importante d’actions |
Pourquoi se faire accompagner ? Parce que deux personnes du même âge n’ont ni le même budget, ni les mêmes projets, ni la même tolérance au risque. Un conseiller vous aide à choisir le bon produit, le bon plafond fiscal et le bon montant mensuel.
Pour en savoir plus sur les profils d’investisseur, rendez sur cet article.
7. Les alternatives et solutions complémentaires
L’épargne-pension n’est pas la seule solution. Selon votre situation, elle se combine avec d’autres.
Vous souhaitez savoir quel montant et quel produit vous conviennent ? Nos conseillers financiers sont à votre disposition pour une analyse personnalisée. → [Prendre rendez-vous]
FAQ – ÉPARGNE EN BELGIQUE
Comment épargner efficacement en Belgique ?
Constituez d’abord un fonds d’urgence de 3 à 6 mois de dépenses, automatisez vos versements, appliquez la règle 50/30/20, puis orientez le surplus vers des solutions adaptées à votre profil.
Combien dois-je épargner par mois ?
Visez 20 % de vos revenus nets. Si c’est trop, commencez à 5 à 10 % et augmentez progressivement.
Quels sont les frais d’une épargne-pension ?
Frais d’entrée, frais de gestion annuels et éventuels frais de sortie. Un conseiller vous remet la fiche détaillée avant la souscription.
Comment fonctionne l’épargne-pension en Belgique ?
Vous versez jusqu’à 1 050 € (réduction de 30 %) ou 1 350 € (réduction de 25 %) par an. L’avantage fiscal est reçu l’année suivante. Le capital est disponible à 60 ans.
Puis-je perdre de l’argent avec une épargne-pension ?
Oui, avec un fonds, la valeur peut baisser. Une assurance épargne-pension est plus prudente. Le choix dépend de votre profil.
Peut-on retirer son épargne-pension avant 60 ans ?
C’est possible, mais fiscalement beaucoup plus coûteux. Il vaut mieux n’y placer que de l’argent dont vous n’avez pas besoin à court terme.
Quelles sont les alternatives à l’épargne-pension ?
Compte à terme, assurance-épargne, assurance-vie, fonds d’investissement. Voir la section 7.
Que se passe-t-il si je change d’avis ou si ma situation évolue ?
Vous pouvez adapter vos versements et le plafond fiscal chaque année. Votre conseiller vous aide à ajuster.